
من القانون إلى القرار: : النظام الضريبي المبسط أم العام؟ دليل الشركات الناشئة
— Ahmed Ismail
من القانون إلى القرار: دليل الشركة الناشئة لاختيار نظامها الضريبي في 2026
Nov 17, 2026 · @Ahmed Ismail
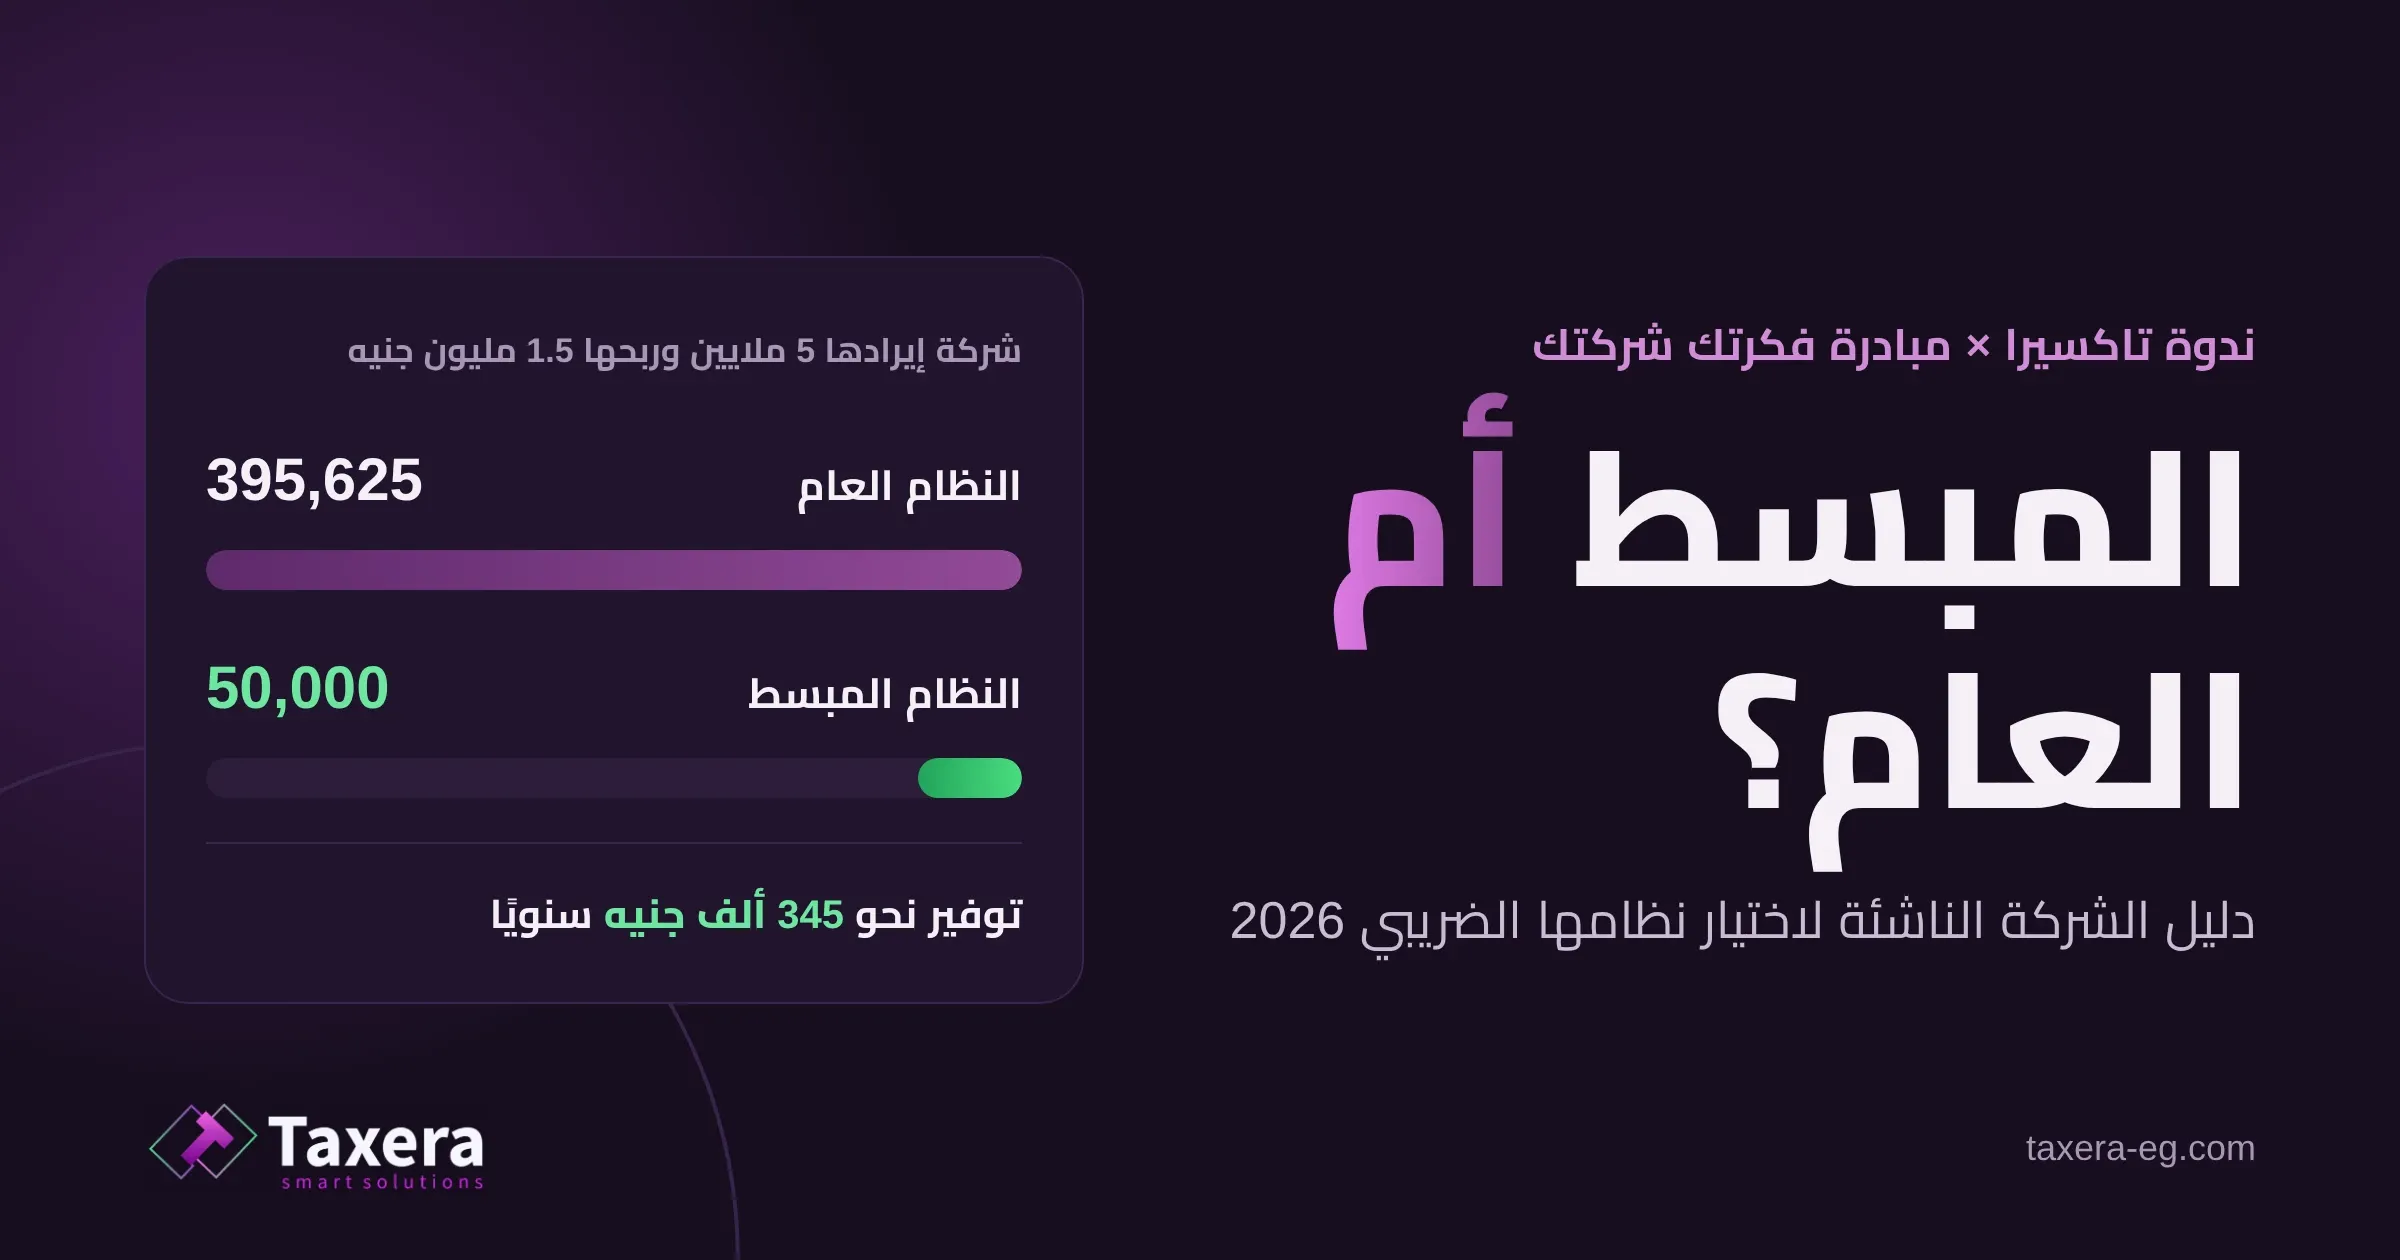
شركة إيرادها 5 ملايين جنيه، وصافي ربحها 1.5 مليون، وتوزّع نصف أرباحها على الشركاء. في النظام الضريبي العام تدفع 395,625 جنيهًا في السنة، وفي النظام المبسط 50,000 جنيه فقط. الشركة نفسها، بالأرقام نفسها، والفرق قرار واحد.
هذا المقال خلاصة ندوة «من القانون إلى القرار: امتثال يفتح لك الفرص»، التي قدّمتها تاكسيرا بالتعاون مع مبادرة فكرتك شركتك. نضع فيه أهم ما يحتاجه مؤسس الشركة الناشئة ليتخذ قراره الضريبي بثقة: أي النظامين يناسبه، وما الجديد في 2026، وكيف يبقى ممتثلًا دون مفاجآت.
النظام المبسط: ضريبة على الإيراد لا على الربح
أتاح القانون 6 لسنة 2025 للمشروعات التي لا يتجاوز حجم أعمالها 20 مليون جنيه سنويًا نظامًا مبسطًا: ضريبة بنسبة صغيرة من إجمالي حجم الأعمال، بدلًا من 22.5% من صافي الربح في النظام العام. ويشمل ذلك المشروعات المسجلة وغير المسجلة، والأنشطة التجارية والصناعية والمهنية.
حجم الأعمال السنوي | نسبة الضريبة |
|---|---|
أقل من 500 ألف جنيه | 0.4% |
من 500 ألف إلى أقل من 2 مليون | 0.5% |
من 2 إلى أقل من 3 ملايين | 0.75% |
من 3 إلى أقل من 10 ملايين | 1% |
من 10 حتى 20 مليونًا | 1.5% |
النسبة ليست تصاعدية: مشروع حجم أعماله 5 ملايين يدفع 1% من المبلغ كله، أي 50 ألف جنيه عن السنة.
شروط الاستفادة
الانضمام إلى منظومتي الفاتورة والإيصال الإلكتروني والإصدار الفعلي منهما.
تقديم طلب الانضمام إلكترونيًا على النموذج 1/10، والإقرارات في مواعيدها.
لا يجوز العدول عن النظام قبل خمس سنوات، لذا يحتاج القرار إلى حساب مسبق.
يُستبعد من النظام نشاط الاستشارات المهنية الذي يأتي 90% من حجم أعماله من شخص أو شخصين، وتجزئة النشاط دون مبرر اقتصادي.
أهم المزايا
لا يُخصم من مستحقاتك تحت حساب الضريبة، ولا تُسدد دفعات مقدمة، مع بقاء التزامك بالخصم من مورديك.
توزيعات الأرباح معفاة من الضريبة.
إعفاء من الدمغة ورسم التنمية ورسوم توثيق عقود التأسيس والتمويل والرهن، وإعفاء أرباح بيع الأصول الثابتة والآلات.
إقرار القيمة المضافة كل ثلاثة أشهر، والمرتبات بإقرار التسوية السنوية فقط، ودفاتر مبسطة.
تأجيل الفحص خمس سنوات من طلب الانضمام. والفحص هنا مؤجل وليس ملغى، فالمستندات السليمة ضرورة من اليوم الأول.
لمن يناسب النظام المبسط؟
القرار يتوقف على سؤال واحد: ما نسبة صافي ربحك من مبيعاتك؟ فالنظام العام يحاسبك على الربح، والمبسط على الإيراد حتى في سنة الخسارة.
شركات الخدمات والبرمجيات: المبسط هو الخيار الأمثل غالبًا. شركة إيرادها 5 ملايين وربحها 30% تدفع 337,500 جنيه في النظام العام، و50,000 في المبسط: توفير نحو 85%.
الشركات التجارية: المبسط هو الخيار الطبيعي ما لم يقل صافي الربح عن 7% تقريبًا. إيراد 8 ملايين بهامش 10% يعني 180 ألفًا في العام، و80 ألفًا في المبسط.
الشركات الصناعية: تحتاج دراسة قبل القرار. مصنع إيراده 2.5 مليون وخسر في سنة التأسيس لا يدفع شيئًا في النظام العام وتُرحَّل خسارته، بينما يدفع 18,750 جنيهًا في المبسط رغم الخسارة.
والقاعدة العملية: نقطة التعادل في أعلى شريحة هي 1.5% ÷ 22.5% ≈ 6.7%. فإذا تجاوز صافي ربحك 7% من مبيعاتك، كان المبسط أوفر في جميع الشرائح. وإذا كانت لديك نية لتوزيع أرباح، تميل الكفة أكثر إلى المبسط، لأن التوزيعات فيه معفاة بينما تخضع لـ 10% في النظام العام.
مثال كامل
الشركة التي بدأنا بها: إيراد 5 ملايين، وربح 1.5 مليون، وتوزيع نصف الربح.
النظام العام | النظام المبسط | |
|---|---|---|
ضريبة الشركة | 22.5% × 1.5 مليون = 337,500 | 1% × 5 ملايين = 50,000 |
ضريبة التوزيعات | 10% × 581,250 = 58,125 | معفاة |
الإجمالي بالجنيه | 395,625 | 50,000 |
التوفير نحو 345 ألف جنيه سنويًا. هذا حساب مبدئي، والقرار النهائي يحتاج دراسة حالة كل شركة.
مرتب المؤسس أم توزيعات الأرباح؟
في النظام المبسط، المرتب الذي يأخذه المؤسس لا يُخفّض ضريبة الشركة، لأنها محسوبة على حجم الأعمال لا على الربح. أما توزيعات الأرباح معفاة بنص المادة 9.
مثال: مؤسس يأخذ 30 ألف جنيه شهريًا، أي 360 ألفًا في السنة. كمرتب تبلغ ضريبة كسب العمل نحو 61 ألف جنيه سنويًا قبل التأمينات. وكتوزيعات أرباح في النظام المبسط، الضريبة صفر.
التوازن الصحيح: مرتب معقول للمؤسس الذي يعمل بالشركة ويُؤمَّن عليه، والباقي توزيعات من أرباح فعلية بقرار الشركاء. وفي النظام العام يختلف الحساب، لأن المرتب يُخصم من الربح بينما تخضع التوزيعات لـ 10%.
عندما تكبر شركتك
الشركة الناشئة تخطط للنمو، فلا بد أن تعرف ما يحدث عند تجاوز حد 20 مليون جنيه:
تجاوز لا يزيد على 20%، أي حتى 24 مليونًا، ولمرة واحدة خلال السنوات الخمس الأولى: تستمر في المبسط بسعر 1.5%.
تجاوز أكبر أو متكرر: تنتهي الاستفادة من السنة التالية، وتنتقل إلى النظام العام بالتزاماته الكاملة.
ومعلومة يسأل عنها المؤسسون كثيرًا: أموال المستثمر رأس مال لا إيراد، فلا تُحسب ضمن حجم الأعمال. والنصيحة: حسابات منتظمة وقوائم مالية من اليوم الأول، فالمستثمر والبنك سيطلبانها قبل المصلحة.
الجديد في 2026
نُشرت في الجريدة الرسمية في 28 يوليو 2026 مجموعة من التعديلات الضريبية، وصدر بعدها قرار وزير المالية 639 لسنة 2026. أهم ما يخص الشركات الناشئة:
بطاقة ضريبية مؤقتة لمدة ثمانية أشهر لاستكمال التأسيس والترخيص، تُسدد مستحقاتها بعد انتهائها، ولا تُصدر بها فواتير إلكترونية (القانون 150).
دفاتر منتظمة لكل ممول، مع الدفاتر المبسطة لمشروعات القانون 6 (القانون 150).
رد رصيد القيمة المضافة بعد أكثر من ثلاثة أشهر لمشروعات القانون 6، وبعد أكثر من أربع فترات متتالية لغيرها (القانون 149 والقرار 639).
تعليق ضريبة الآلات وخطوط الإنتاج للمصانع سنة تُمد حتى ثلاث سنوات، وتتحول إلى إعفاء عند استخدامها في الإنتاج (القانون 149 والقرار 639).
الديون المعدومة تُخصم بعد 12 شهرًا من الاستحقاق مع إجراءات تحصيل جادة، والديون حتى 10 آلاف جنيه بشروط أيسر (القانون 151).
التصرفات العقارية بسعر 2.5% تُسدد خلال 60 يومًا، ولا تسري على التصرف للأصول والأزواج والفروع (القانون 151).
المساهمة التكافلية أصبحت من التكاليف واجبة الخصم (القانون 151).
إنهاء المنازعات الضريبية متاح حتى 31 ديسمبر 2026 (القانون 152).
الامتثال: شرط كل فرصة
كل ما سبق من تيسيرات مشروط بأن تكون مسجلًا وملتزمًا. والامتثال الحقيقي لا يقف عند تقديم الإقرار في موعده، بل يمتد إلى صحة ما فيه من أرقام؛ فالمصلحة تطابق إقرارك آليًا مع فواتيرك وفواتير عملائك ومورديك.
الفاتورة الإلكترونية أساس كل شيء
الإيراد في إقرارك يجب أن يساوي مجموع فواتيرك الإلكترونية.
لا يُخصم مصروف من الربح، ولا ضريبة مشتريات من القيمة المضافة، دون فاتورة إلكترونية.
المورد الذي لا يصدر فاتورة إلكترونية يكلّفك مرتين: مصروف مرفوض، وضريبة لا تُخصم ولا تُسترد.
وهي شرط أساسي للانضمام إلى النظام المبسط.
المواعيد الأساسية
الإقرار | النظام العام | النظام المبسط |
|---|---|---|
القيمة المضافة | شهريًا حتى لو لم توجد مبيعات | كل ثلاثة أشهر |
ضريبة المرتبات | سداد شهري، وإقرار ربع سنوي، وتسوية في يناير | التسوية السنوية فقط |
الخصم من الموردين (نموذج 41) | كل ربع سنة | كل ربع سنة، ولا يُخصم منك |
ضريبة دخل الشركات | قبل 1 مايو للسنة المنتهية في ديسمبر | نموذج 20 في الموعد ذاته |
خمسة أخطاء نصادفها يوميًا
إيراد الإقرار أقل من الفواتير الإلكترونية. العلاج: مطابقة شهرية قبل التقديم.
خصم ضريبة مشتريات بفاتورة ورقية. العلاج: إقرار معدّل قبل الفحص.
مصروفات شخصية في دفاتر الشركة. العلاج: حساب بنكي مستقل للشركة.
عدم تقديم الإقرار لعدم وجود مبيعات. العلاج: الإقرار واجب حتى لو كان صفريًا.
عميل يخصم منك رغم خضوعك للقانون 6. العلاج: إخطاره كتابيًا بما يثبت خضوعك.
وتكلفة التأخير ليست بسيطة: غرامة من 3 آلاف إلى 50 ألف جنيه إذا لم يتجاوز التأخير 60 يومًا، ومن 50 ألفًا إلى 2 مليون جنيه إذا تجاوزها، إلى جانب مقابل التأخير. والمدير الذي يتولى الإدارة الفعلية مسؤول شخصيًا عما يوقّع عليه، فلا توقّع على إقرار لا تعرف مضمونه.
خطة أول 90 يومًا لشركتك
الأسبوعان الأولان: اختر الشكل القانوني، واستخرج السجل التجاري والبطاقة الضريبية، وافتح حسابًا بنكيًا للشركة، وسجّل في منظومة الفاتورة الإلكترونية.
حتى اليوم الثلاثين: أكمل التسجيل الضريبي، وقرّر بين المبسط والعام، وسجّل كل عامل في التأمينات خلال أسبوعين من التحاقه.
حتى اليوم التسعين: مطابقة شهرية بين الفواتير والإقرارات والحسابات، ولا دفع لمورد دون فاتورة إلكترونية، وسياسة واضحة لمرتب المؤسس والتوزيعات.
الخلاصة
القانون لا يصنع الفرق وحده، القرار هو الذي يصنعه. النظام المبسط قد يوفّر على شركتك مئات الآلاف سنويًا، لكنه قرار يلزمك خمس سنوات، ولا يُغني عن الامتثال السليم. احسب قبل أن تقرّر، وابدأ صحيحًا من اليوم الأول.
في تاكسيرا نرافق الشركات الناشئة من التأسيس حتى الفحص، بخبرة تزيد على 25 عامًا في الضرائب. إذا أردت أن نحسب معك أي النظامين أنسب لشركتك بأرقامك الفعلية، تواصل معنا:
واتساب والهاتف: 01055333453 · 01055333151
الموقع: taxera-eg.com
فرعانا: الإسكندرية و6 أكتوبر
هذا المقال لأغراض التوعية العامة وفق القوانين المنشورة حتى نوفمبر 2026، ولا يغني عن دراسة حالة كل شركة.